(TVPLVNO) – Sáng ngày 07/10/2026, Trung tâm tư vấn pháp luật Minh Sơn (TTTVPLMS) trả lờithư của doanh nghiệp liên quan đến doanh nghiệp mới thành lập khi ngừoi đại diện pháp luật từng ở nhiều doanh nghiệp khác và khi cá nhân làm cam kết nhưng sai thông tin thu nhập liệu doanh nghiệp có bị truy khấu trừ 10 10% không?
Liên quan đến vấn đề này, Viện Nghiên cứu Chính sách pháp luật&Kinh tế hội nhập (IRLIE) và Viện Nghiên cứu Thị trường – Truyền thông Quốc tế (IMRIC) giao Trung tâm tư vấn pháp luật Minh Sơn (TTTVPLMS) thường xuyên tổ chức tuyên truyền, phổ biến giáo dục pháp luật miễn phí cho người dân, doanh…Theo đó, Trung tâm tư vấn pháp luật Minh Sơn (TTTVPLMS) đã tham vấn về hai trường hợp cụ thể như sau:
Thứ nhất: Doanh nghiệp mới có được miễn thuế 3 năm khi người đại diện từng góp vốn ở doanh nghiệp khác?
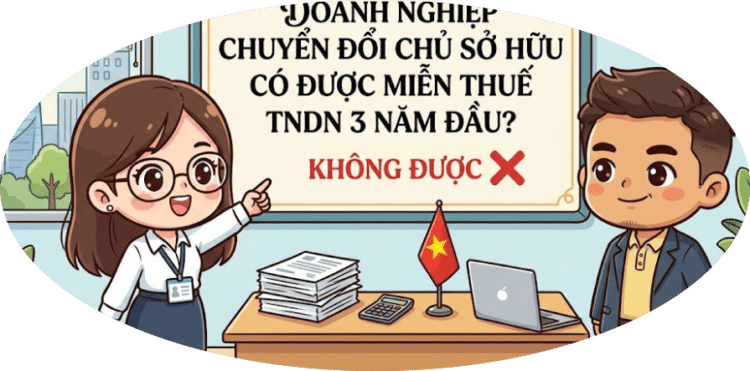
Doanh nhân thành viên CLB DN IMRIC – IRLIE (Viện IMRIC) nêu câu hỏi: Người đại diện theo pháp luật của doanh nghiệp mới từng góp vốn tại một doanh nghiệp đang hoạt động nhưng không giữ vai trò đại diện pháp luật. Đề nghị Trung tâm tư vấn pháp luật Minh Sơn cho biết – trường hợp này có làm mất quyền hưởng ưu đãi miễn thuế trong 3 năm đầu hay không?
Như quý vị đã biết, vào ngày 15/01/2026, Chính phủ đã ban hành Nghị định số 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân…
Cụ thể, căn cứ theo khoản 3 Điều 7:
Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu: Được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Trường hợp Giấy chứng nhận đăng ký doanh nghiệp được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực thi hành mà còn thời gian áp dụng ưu đãi thì doanh nghiệp được hưởng ưu đãi theo quy định tại khoản này cho thời gian còn lại;
Quy định ưu đãi tại khoản này không áp dụng đối với: Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp; Doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp người đại diện theo pháp luật không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với vai trò là người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất trong các doanh nghiệp đang hoạt động hoặc đã giải thể nhưng chưa được 12 tháng tính từ thời điểm giải thể doanh nghiệp cũ đến thời điểm thành lập doanh nghiệp mới.
Vì vậy, người nộp thuế tham khảo và cần dựa trên hồ sơ, tình hình thực tế của đơn vị để thực hiện…
Thứ hai: Cá nhân có ký cam kết nhưng bị sai thông tin thu nhập, liệu doanh nghiệp có phải truy khấu trừ 10%?
Thành viên CLB Báo chí Truyền thông&Chính sách pháp luật (Viện IRLIE) nêu câu hỏi: Cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ theo tỷ lệ trong đó cá nhân đó chỉ có thu nhập từ các hợp đồng dịch vụ, khoán…mà không phải hợp đồng lao động theo quy định của Bộ luật lao động đúng hay không?Đồng thời, tại thời điểm làm cam kết, cá nhân này chỉ có thu nhập nêu trên, hoặc đã tự ý khai báo với đơn vị chi trả thu nhập sai thông tin nhưng sau đó làm việc tại công ty khác và ký hợp đồng lao động theo quy định của Bộ luật lao động, thì đơn vị trước đó cá nhân làm cam kết có bị Cơ quan thuế yêu cầu khấu trừ 10% hay không?
Căn cứ theo khoản 2 Điều 50: Việc khấu trừ thuế tại Nghị định 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân: Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động) mà mức chi trả thu nhập từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế và nộp số thuế đã khấu trừ của cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân. Trong trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.”Cá nhân thuộc đối tượng khấu trừ theo tỷ lệ nêu trên là cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng mà mức chi trả từ 05 triệu đồng/lần trở lên.
Căn cứ khoản 1 Điều 67: Việc khấu trừ thuế, khai thuế thay, nộp thuế thay tại Nghị định 253/2026/NĐ-CP ngày 30/6/2026 quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân: Tổ chức, cá nhân chi trả thu nhập (kể cả chủ quản nền tảng thương mại điện tử, nền tảng số khác có chức năng đặt hàng trực tuyến và chức năng thanh toán; tổ chức ký hợp đồng làm đại lý bán đúng giá đối với hoạt động bảo hiểm, xổ số, bán hàng đa cấp; tổ chức ký hợp đồng với cá nhân thực hiện hoạt động môi giới; tổ chức, cá nhân trả thu nhập cho cá nhân không cư trú; tổ chức, cá nhân là bên Việt Nam hoàn trả chi phí tiền lương, tiền công cho bên nước ngoài) trước khi chi trả các khoản thu nhập cho cá nhân có trách nhiệm thực hiện khấu trừ và nộp số thuế đã khấu trừ của người nộp thuế, trừ các khoản thu nhập…
Tuy nhiên, trong trường hợp tại thời điểm làm cam kết, cá nhân đó chỉ có thu nhập nêu trên hoặc cá nhân đó tự ý khai báo với đơn vị chi trả thu nhập sai thông tin (ví dụ trước đó có làm cho công ty khác và có ký hợp đồng lao động theo quy định Bộ luật Lao động) nhưng sau đó làm việc tại công ty khác và ký hợp đồng lao động theo quy định của Bộ luật Lao động, thì đơn vị trước đó cá nhân làm cam kết vẫn phải khấu trừ 10% theo quy định…
Có thể thấy, trong quá trình hoạt động của Viện Nghiên cứu Thị trường – Truyền thông Quốc tế (IMRIC) thường xuyên phối hợp Viện Nghiên cứu Chính sách pháp luật&Kinh tế hội nhập (IRLIE) luôn xem công tác trợ giúp pháp lý góp phần giúp người dân giảm nghèo về pháp luật, do đó, Luật Trợ giúp pháp lý được Quốc hội thông qua năm 2006 và Luật Trợ giúp pháp lý được Quốc hội thông qua năm 2017 đều xác định người nghèo là nhóm đối tượng ưu tiên đầu tiên trong các nhóm đối tượng được trợ giúp pháp lý…
Đồng thời, truyền tải nội dung trên các trang tin điện tử, mạng xã hội, tạp chí in như: www.huongnghiepthitruong.vn (Viện IMRIC); www.chinhsachphapluat.vn (Viện IRLIE); www.tuvanphapluatvietnam.vn (Trung tâm TVPLMS); www.thamvanphapluat.vn (Trung tâm TTLCC); www.nghiencuupldautu.vn (Hiệp hội Nghiên cứu, Tư vấn về Chính sách, pháp luật cho hoạt động đầu tư tại Việt Nam “AVRCIPL”); www.bestlife.net.vn …Đặc biệt, trên www.vietbao.vn.
Trung tâm tư vấn pháp luật Minh Sơn (TVTVPLMS) sẵn sàng hỗ trợ về công tác trợ giúp pháp lý cho người nghèo, người yếu thế được triển khai đồng bộ, thống nhất trên toàn quốc và được thực hiện thường xuyên, trong đó chú trọng các hoạt động hỗ trợ trực tiếp cho người nghèo, người yếu thế như: thực hiện vụ việc trợ giúp pháp lý; truyền thông về trợ giúp pháp lý ở cơ sở; nâng cao năng lực đội ngũ người thực hiện trợ giúp pháp lý, đội ngũ người tham gia trợ giúp pháp lý…
Cùng với đó, các hoạt động trợ giúp pháp lý được Viện IMRIC; Viện IRLIE; Trung tâm tư vấn pháp luật Minh Sơn (TTTVPLMS) tuyên truyền về các vụ việc trợ giúp pháp lý, với mong muốn ngày càng được nâng cao, nhiều vụ việc thành công, hiệu quả như người được trợ giúp pháp lý được tuyên không có tội hoặc được tuyên mức án nhẹ hơn hoặc chuyển tội danh hay thay đổi khung hình phạt thấp hơn so với mức đề nghị trong cáo trạng của Viện kiểm sát nhân dân…Đặc biệt, trong suốt thời gian qua trợ giúp pháp lý đã thể hiện rất tốt vai trò của mình trong việc đảm bảo việc xét xử vụ việc khách quan, đúng người, đúng tội, tránh được oan sai cho người dân cũng như đã thực hiện thành công chủ trương, chính sách của Đảng và Nhà nước dành cho người nghèo, các đối tượng yếu thế trong xã hội. Trợ giúp pháp lý đã giúp người dân sử dụng pháp luật khi có tranh chấp, vướng mắc, giúp người dân “giảm nghèo về pháp luật”, đảm bảo trật tự an toàn xã hội, người dân yên tâm lao động để giảm nghèo về kinh tế…
Trên đây là hai trường hợp được các luật gia, luật sư, các tư vấn viên pháp luật đã tuyên truyền, phổ biến giáo dục pháp luật, rất mong quý doanh nghiệp và người dân tham khảo…Chúng tôi sẵn sàng tham vấn pháp lý miễn phí nhằm lan toả, nâng cao trình độ hiểu biết pháp luật và ý thức chấp hành pháp luật trong doanh nghiệp và người dân ngày càng được nhân rộng. Đồng thời, nhằm tạo chuyển biến mạnh mẽ trong nhận thức và ý thức tuân thủ, chấp hành, tự giác học tập, tìm hiểu pháp luật, xây dựng lối sống và làm việc theo pháp luật trong toàn xã hội; đưa công tác phổ biến, giáo dục pháp luật phát triển ổn định, bền vững, đi vào chiều sâu, thiết thực, hiệu quả, góp phần bảo đảm thực hiện đầy đủ quyền được thông tin về pháp luật của công dân…
Phó Viện trưởng Viện IRLIE, ThS. Phạm Trắc Long – Giám đốc Trung tâm tư vấn pháp luật Minh Sơn